Frissítve: 2026. november 3. Az Otthon Start új adásvételire lezárult. 2026. október 28-tól a Wekerle Plusz a támogatott lakáshitel. Ez a cikk összefoglalja, ki igényelhet még Otthon Startot, milyen feltételei voltak a programnak, és miben más a Wekerle Plusz.
Ki igényelhet még Otthon Startot?
Csak az, akinél két feltétel együtt teljesül:
- Adásvételi szerződés: legkésőbb 2026. október 31-én aláírták.
- Hiteligénylés: legkésőbb 2026. november 15-én benyújtják a bankhoz.
November 15. vasárnapra esik, ezért a hiánytalan igénylést érdemes minél előbb beadni. A már megkötött Otthon Start-hitelszerződések nem változnak. Aki október 31. után köt adásvételi szerződést, az már Wekerle Plusz-hitelt vagy piaci lakáshitelt igényelhet.
Milyen feltételei voltak az Otthon Startnak?
Az Otthon Start 2025. szeptember 1-jén indult. A fő szabályai (227/2025. (VII. 31.) Korm. rendelet):
- Kamat és összeg: fix, legfeljebb 3% kamat, legfeljebb 50 millió forint, a kamattámogatás legfeljebb 25 évig jár.
- Hitelcél: lakás vagy családi ház vásárlására és építésére.
- Értékhatár: legfeljebb 1,5 millió Ft/m², lakásnál legfeljebb 100 millió, családi háznál legfeljebb 150 millió forint.
- Életkor, gyermek, házasság: korhatár nem volt, gyermek és házasság sem volt feltétel.
- Első otthon: az igénylőnek az elmúlt 10 évben egyszerre legfeljebb egy lakóingatlanban lehetett legfeljebb 50%-os tulajdona. Nem számított, ha ennek a tulajdonrésznek az értéke legfeljebb 15 millió forint volt.
- Biztosítási jogviszony: legalább 2 éves társadalombiztosítási (TB) jogviszony kellett, legfeljebb 30 nap megszakítással.
- Önerő: legalább 10%. A 10% azonban csak annak járt, akinek még nem volt 50%-ot elérő lakástulajdona. Mindenki másnak általában 20% önerő kellett.
- Adóstárs: házastárs, szülő vagy testvér lehetett. A szülő és a testvér tulajdont nem szerezhetett az ingatlanban.
Mi a Wekerle Plusz, és miben más?
A Wekerle Plusz 2026. október 28-án indult. A hivatalos tájékoztató a wekerle.kormany.hu oldalon olvasható. A fő szabályok:
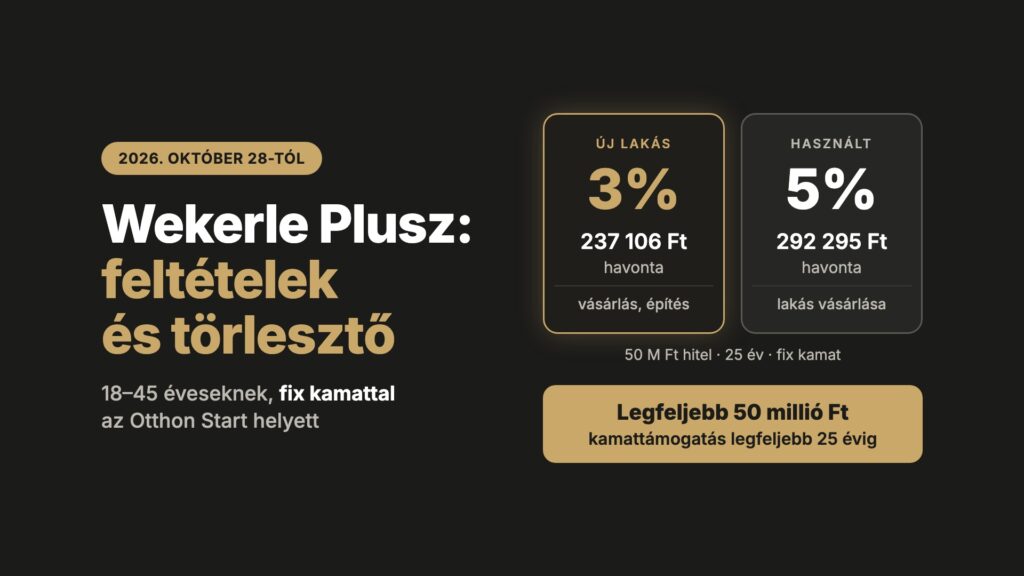
- Életkor: 18 és 45 év között igényelhető.
- Kamat: új lakás vásárlására és építésére fix 3%, használt lakásra fix 5%, a teljes futamidőre.
- Összeg: legfeljebb 50 millió forint, a kamattámogatás legfeljebb 25 évig jár.
- Értékhatár: ugyanaz, mint az Otthon Startnál: 1,5 millió Ft/m², lakás 100 millió, családi ház 150 millió forint.
- Gyermek, házasság: nem feltétel. Élettársak is igényelhetik közösen.
- Korábbi tulajdon: nem kizáró ok, ha az igénylőnek korábban 50%-nál kisebb tulajdonrésze volt egy lakásban, vagy ha 30 millió forintnál olcsóbb lakása van vagy volt.
- Adóstárs: ha az igénylő jövedelme kevés, a szülője vagy a testvére adóstárs lehet. Az adóstárs tulajdont nem szerezhet az ingatlanban.
- Bentlakás: 5 évig életvitelszerűen a lakásban kell lakni. Bérbe adni vagy másként hasznosítani nem szabad.
Mennyit jelent a 3% és az 5% közötti különbség?
Egy 30 millió forintos, 25 éves hitel havi törlesztője (saját számítás, egyenlő havi részletekkel, díjak nélkül):
- 3% kamattal (Wekerle Plusz, új lakás): kb. 142 300 Ft
- 5% kamattal (Wekerle Plusz, használt lakás): kb. 175 400 Ft
- 6,5% kamattal (piaci lakáshitel, példa): kb. 202 600 Ft
Használt lakásnál tehát havonta kb. 33 ezer forinttal többet kell fizetni, mint új lakásnál, de még így is jóval kevesebbet, mint egy piaci hitelnél. A magasabb kamat a felvehető összeget is csökkenti, mert a bank a havi törlesztőt a jövedelemhez méri.
Milyen más lehetőségek maradtak?
- CSOK Plusz, Babaváró, Falusi CSOK: a bejelentés szerint változatlanul maradnak. Hogy a Wekerle Plusszal hogyan kombinálhatók, azt igénylés előtt a bankkal érdemes egyeztetni.
- Piaci lakáshitel: 45 év felett és befektetési célú vásárlásnál ez marad. Első lakásvásárlónak 10% önerővel is adható, ha a bank bírálata ezt engedi.
- Wekerle+ Családi Ház Program: 2027 februárjától energetikai felújításra, életkortól függetlenül: legfeljebb 15 millió forint, fix 3%, és a felújítás előtti besorolástól függően a hitel 30–50%-a vissza nem térítendő.
- Lakástakarék: 2027 januárjától újra állami támogatással, az önerő összegyűjtésére.
Mire figyeljen, ha most hitelből vásárol?
- Először a jogosultságot nézze meg: életkor, korábbi tulajdon, új vagy használt lakás. Ettől függ, melyik program és milyen kamat jár.
- A felvehető összeget a jövedelem határozza meg: ha a kamat legalább 10 évre fix, a havi törlesztő a nettó jövedelem legfeljebb 50%-a lehet, 800 ezer forint nettó jövedelem felett legfeljebb 60%-a. Ezt a szabályt jövedelemarányos törlesztőrészlet-mutatónak (JTM) hívják. Érdemes még az adásvételi előtt megtudni a banktól, mekkora hitelre számíthat.
- Ne csak a kamatot nézze: a teljes hiteldíj mutató (THM) a díjakat is tartalmazza. Nézze meg azt is, milyen feltételhez kötött a kedvezmény (például jövedelem-átutalás, biztosítás).
- Az önerőt ne személyi kölcsönből fedezze: a bank a személyi kölcsön törlesztőjét is beszámítja, így a két részlet együtt könnyen túllépi a megengedett határt.
- Semleges eszközök: piaci lakáshiteleknél az MNB Minősített Fogyasztóbarát Lakáshitel kalkulátora egymás mellett mutatja a bankok feltételeit, a törlesztőt pedig az MNB Hitelkalkulátorával lehet kiszámolni.
A végső döntést minden esetben a bank hozza meg a hitelbírálat után.
Ha hitelre van szüksége, keressen engem a Kapcsolat oldalon.
Források: wekerle.kormany.hu (2026.10.28-i állapot), 227/2025. (VII. 31.) Korm. rendelet, 32/2014. (IX. 10.) MNB rendelet.
Ez a cikk általános tájékoztatás, nem pénzügyi tanácsadás és nem ajánlat. A feltételek a frissítés napján érvényesek, és bankonként, illetve egyéni helyzettől függően eltérhetnek. Döntés előtt kérjen egyedi tájékoztatást a bankjától.
Felelősségkizáró nyilatkozat: A jelen blogbejegyzés kizárólag tájékoztató jellegű, és nem minősül egyedi pénzügyi, jogi, adózási vagy befektetési tanácsadásnak. A leírt információk a publikálás időpontjában elérhető nyilvános források alapján készültek, aktualitásukért és teljességükért felelősséget nem vállalok.