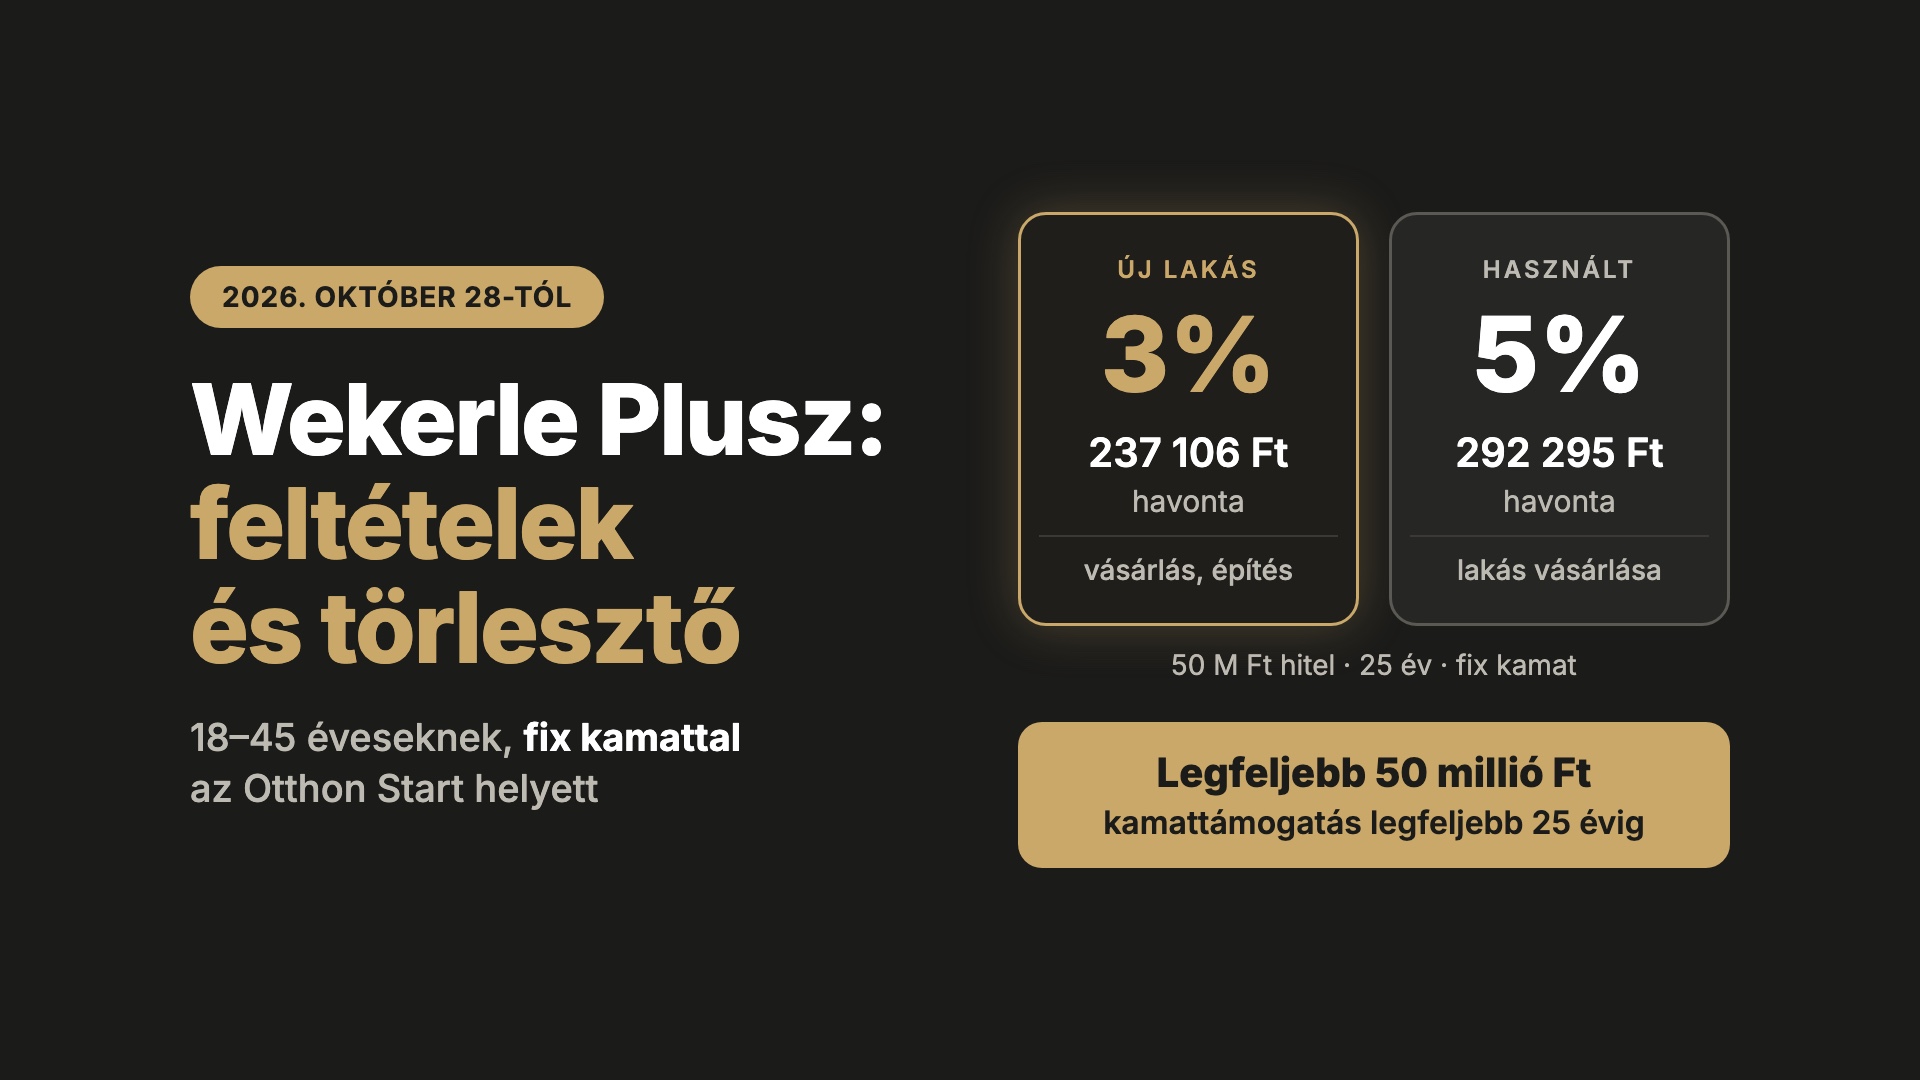
A Wekerle Plusz 2026. október 28-tól az Otthon Start helyett igényelhető, államilag támogatott lakáshitel. 18 és 45 év közöttieknek jár, legfeljebb 50 millió forintig, új lakás vásárlására vagy építésre fix 3%, használt lakásra fix 5% kamattal. Otthon Startot már csak az kaphat, aki október 31-ig aláírta az adásvételi szerződést, és november 15-ig beadja a hiteligénylést a bankhoz.
Melyik hitel jár Önnek, és mennyi lesz a havi törlesztő?
Ebben a cikkben összegyűjtöttem a Wekerle Plusz feltételeit, egymás mellé tettem az Otthon Starttal, és kiszámoltam, mit jelent a 3% és az 5% a havi törlesztőben. A cikket a szabályok változásakor frissítem.
Kinek jár a Wekerle Plusz? A feltételek egy táblázatban
| Feltétel | Wekerle Plusz |
|---|---|
| Életkor | 18 és 45 év között |
| Hitelösszeg | legfeljebb 50 millió Ft |
| Kamat | új lakás vásárlása vagy építése: fix 3% használt lakás vásárlása: fix 5% a kamat a teljes futamidő alatt nem változik |
| Kamattámogatás | legfeljebb 25 évig |
| Az ingatlan felső határa | 1,5 millió Ft/m²; lakásnál legfeljebb 100 millió Ft vételár vagy bekerülési költség; családi háznál (egylakásos lakóépület) legfeljebb 150 millió Ft |
| Gyermek, házasság | nem feltétel |
| Társadalombiztosítási (TB) jogviszony | több éve fennálló TB-jogviszony nem feltétel |
| Korábbi lakástulajdon | nem kizáró ok, ha az igénylőnek korábban 50%-nál kisebb tulajdonrésze volt egy lakóingatlanban, vagy ha 30 millió forintnál kisebb értékű lakása volt vagy van az igényléskor |
| Közös igénylés | házastársak és élettársak is igényelhetik együtt; ilyenkor az 50%-os tulajdoni korlátot együtt, ugyanarra az ingatlanra vizsgálják |
| Adóstárs | ha az igénylő jövedelme nem elég, a szülője vagy a testvére adóstárs lehet; az adóstárs tulajdont nem szerezhet az ingatlanban |
| Vállalás | 5 évig életvitelszerűen a lakásban kell lakni; bérbe adni vagy másként hasznosítani nem szabad |
Az önerőről és a leghosszabb futamidőről a hivatalos tájékoztató nem ír. Az MNB általános szabálya szerint lakáshitelnél jellemzően legalább 20% önerő kell, első lakásvásárlónak 10% is elég lehet. A pontos feltételt a bank mondja meg.
Otthon Start és Wekerle Plusz egymás mellett
| Otthon Start (lezárult) | Wekerle Plusz | |
|---|---|---|
| Igényelhető | 2025. szeptember 1-jétől; új ügyben már csak az átmeneti szabállyal | 2026. október 28-tól |
| Életkor | nem volt korhatár | 18–45 év |
| Kamat | fix, legfeljebb 3%, új és használt lakásra is | új lakásra és építésre fix 3%, használt lakásra fix 5% |
| Hitelösszeg | legfeljebb 50 millió Ft | legfeljebb 50 millió Ft |
| Futamidő, kamattámogatás | legfeljebb 25 év | kamattámogatás legfeljebb 25 évig |
| Értékhatár | 1,5 millió Ft/m²; lakás 100 millió, ház 150 millió Ft | ugyanaz |
| TB-jogviszony | legalább 2 év, legfeljebb 30 nap megszakítással | több éve fennálló jogviszony nem kell |
| Korábbi tulajdon | az elmúlt 10 évben egyszerre legfeljebb egy lakásban legfeljebb 50%; kivétel, ha a tulajdonrész értéke legfeljebb 15 millió Ft | 50%-nál kisebb korábbi tulajdonrész, illetve 30 millió Ft alatti lakás nem zár ki |
| Élettársak közösen | nem igényelhették | igényelhetik |
| Adóstárs | házastárs, szülő vagy testvér | szülő vagy testvér (tulajdont nem szerezhet) |
| Bentlakás, bérbeadás | nem volt bentlakási kötelezettség, a bérbeadás megengedett volt | 5 év kötelező bentlakás, bérbeadás nem engedett |
A legnagyobb változás a használt lakást vevőket érinti: nekik 3% helyett 5% a kamat. Jobban jár viszont, aki az Otthon Start szigorúbb tulajdoni vagy TB-szabálya miatt eddig kimaradt: például akinek van egy 30 millió forintnál olcsóbb lakása, akinek rövid a munkaviszonya, vagy aki élettársával igényelne.
Átmenet: ki kaphat még Otthon Startot?
Csak az, akinél két feltétel együtt teljesül:
- Adásvételi szerződés: legkésőbb 2026. október 31-én aláírták.
- Hiteligénylés: legkésőbb 2026. november 15-én benyújtják a bankhoz.
November 15. vasárnapra esik, ezért a hiánytalan igénylést érdemes minél előbb, munkanapon beadni. Aki október 31. után írta alá az adásvételit, az már Wekerle Plusz-hitelt vagy piaci lakáshitelt igényelhet. A már megkötött Otthon Start-hitelszerződések nem változnak.
Építésnél a hivatalos oldal mostani szövege nem ír külön átmeneti szabályt. Ha Ön építkezik, és Otthon Startra számított, ezt a bankkal mielőbb érdemes tisztázni.
Mennyi lesz a havi törlesztő?
Saját számítás: egyenlő havi részletek (annuitás), 25 éves futamidő, a kamat végig fix, díjak és biztosítás nélkül. A 6,5% piaci példakamat, nem konkrét banki ajánlat.
| Hitel | 3% (új lakás) | 5% (használt lakás) | 6,5% (piaci példa) |
|---|---|---|---|
| 30 millió Ft | 142 263 Ft | 175 377 Ft | 202 562 Ft |
| 40 millió Ft | 189 685 Ft | 233 836 Ft | 270 083 Ft |
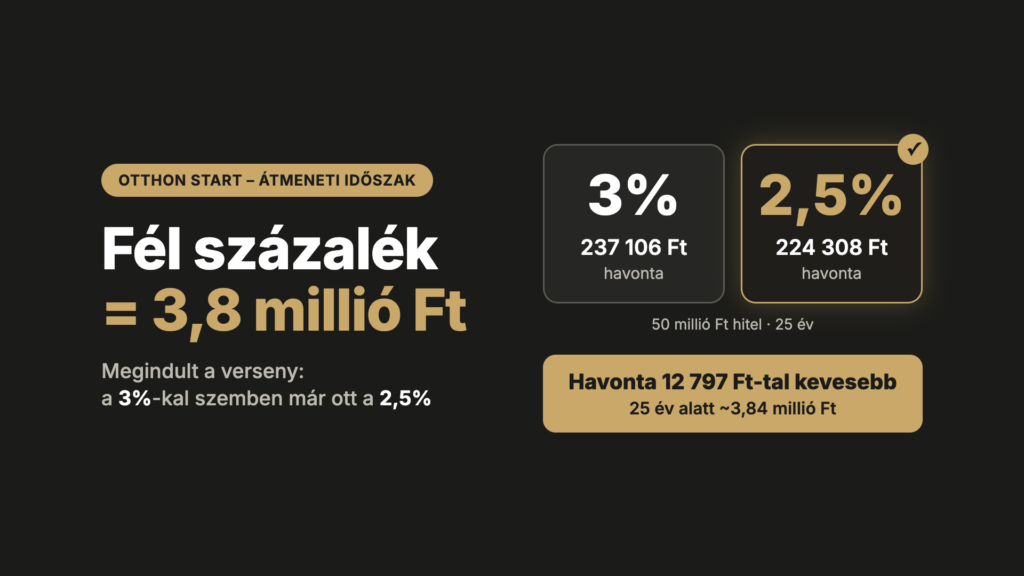
| 50 millió Ft | 237 106 Ft | 292 295 Ft | 337 604 Ft |
Mit jelent ez a gyakorlatban?
- 30 millió forintnál a használt lakás 5%-a havonta 33 114 forinttal több, mint az új lakás 3%-a. 25 év alatt ez kb. 9,9 millió forint különbség.
- 50 millió forintnál a havi különbség 55 189 forint, 25 év alatt kb. 16,6 millió forint.
- Az 5% még így is olcsóbb a piaci hitelnél: 30 millió forintnál a 6,5%-os példakamathoz képest havonta 27 185 forinttal kevesebb.
Egy könnyen megjegyezhető mérce: 25 évre minden 1 millió forint hitel havi törlesztője 3%-on 4 742 Ft, 5%-on 5 846 Ft, 6,5%-on 6 752 Ft. Ebből bármelyik hitelösszeg törlesztője gyorsan megbecsülhető.
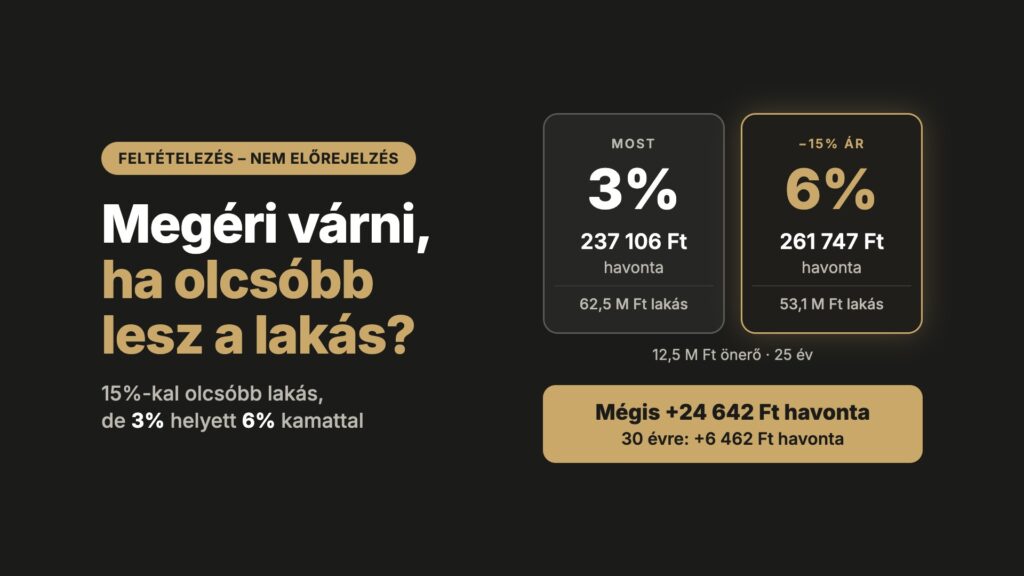
Ha azon gondolkodik, megéri-e kivárni, hátha olcsóbbak lesznek a lakások, ezt egy külön cikkben számoltam ki lépésről lépésre.
Mekkora jövedelem kell hozzá?
A bank a havi törlesztőt a nettó jövedelemhez méri. Ha a kamat legalább 10 évre fix (a Wekerle Plusznál a teljes futamidőre az), a törlesztő legfeljebb a nettó jövedelem 50%-a lehet, 800 ezer forint nettó jövedelemtől legfeljebb 60%-a. Ezt a szabályt jövedelemarányos törlesztőrészlet-mutatónak (JTM) hívják. A számításba a meglévő hitelek törlesztője is beleszámít.
| Hitel (25 év) | 3%-on legalább ennyi nettó jövedelem kell | 5%-on legalább ennyi nettó jövedelem kell |
|---|---|---|
| 30 millió Ft | 284 527 Ft | 350 754 Ft |
| 40 millió Ft | 379 369 Ft | 467 672 Ft |
| 50 millió Ft | 474 211 Ft | 584 590 Ft |
Fordítva is érdemes megnézni. Ha valaki egyedül igényel, havi nettó 400 000 forintot keres, és nincs más hitele, a törlesztője legfeljebb 200 000 forint lehet. Ebből 25 évre 3%-on kb. 42,2 millió, 5%-on kb. 34,2 millió forint hitel jön ki. Használt lakásnál tehát ugyanabból a fizetésből kb. 8 millió forinttal kisebb hitelre lehet számítani. Ezen segíthet, ha a szülő vagy a testvér adóstársként beszáll, mert akkor a bank a közös jövedelemmel számol.
Ez egyszerűsített számítás. A bank szigorúbban is bírálhat, ezért még az adásvételi előtt kérdezze meg a banktól, mekkora hitelt adna Önnek.
45 év felett: mi marad?
- Otthon Start az átmenettel: az Otthon Startnak nem volt korhatára. Aki október 31-ig aláírta az adásvételit, és november 15-ig beadja az igénylést, életkortól függetlenül még igényelheti.
- Piaci lakáshitel: ez a fő lehetőség. 30 millió forintnál, 25 évre a 6,5%-os példakamattal a havi törlesztő 202 562 Ft, vagyis 60 299 forinttal több, mint 3%-on. Első lakásvásárlónak a bank 10% önerővel is adhat hitelt, ha a hitelbírálat ezt engedi.
- Adóstársként segíthet a gyermekének: ha a 18–45 éves gyermeke vesz lakást Wekerle Plusszal, a szülő adóstárs lehet. Tulajdont viszont nem szerezhet az ingatlanban.
- Wekerle+ Családi Ház Program (2027. február): energetikai felújításra, életkortól függetlenül. Családi házra, sorházra, ikerházra és kis lakásszámú épület egyedi fűtésű lakására igényelhető: legfeljebb 15 millió forint, 15 év, fix 3%. A hitel 30–50%-át nem kell visszafizetni, ha a felújítás előtt rossz az energetikai besorolás (D–G: 30%, H–I: 50%, A–C: nincs vissza nem térítendő rész). Feltétel a felújítás előtti és utáni energetikai tanúsítvány és legalább 30% energiamegtakarítás. A hitelösszegen felül 5%, legfeljebb 500 ezer forint önerő kell.
- Wekerle+ Társasházi és Panel Program (2027. március): ezt a társasház vagy a lakásszövetkezet igényli: lakásonként 4 millió (panel) vagy 5 millió forint (tégla), kamatmentesen, 15–20 évre.
- Lakástakarék (2027. január): 5–10 éves megtakarítás állami támogatással. Az 1–5. évben a befizetés 10%-a, legfeljebb évi 120 000 Ft, a 6–10. évben 20%-a, legfeljebb évi 240 000 Ft jár, 10 év alatt összesen legfeljebb 1,8 millió forint. A teljes támogatáshoz évi 1,2 millió, vagyis havi 100 ezer forint befizetés kell. Életkori feltételt a hivatalos oldal nem említ.
- CSOK Plusz, Babaváró, Falusi CSOK: a kormány október 19-i bejelentése szerint a saját feltételeikkel változatlanul maradnak.
Mire figyeljen, mielőtt aláírja az adásvételit?
- Először a jogosultságot nézze meg: életkor, korábbi tulajdon, új vagy használt lakás. Ettől függ, melyik hitel és milyen kamat jár.
- Tudja meg előre, mennyi hitelt kaphat. Mielőtt foglalót fizet, kérdezze meg a banktól, hogy a jövedelme alapján legfeljebb mekkora hitelt adna Önnek. Ha ez csak az adásvételi után derül ki, és kevesebb jön ki, mint amennyi kell, a foglalót is elveszítheti.
- Új vagy használt? 30 millió forintnál havi 33 ezer forint a különbség a két kamat között. Ezt érdemes beleszámolni, amikor a két lakás árát összeveti.
- Gondoljon előre 5 évre: a lakásban 5 évig laknia kell, kiadni nem szabad. Ha befektetésnek venné, a Wekerle Plusz nem erre való.
- Az önerőt ne személyi kölcsönből fedezze: a bank a személyi kölcsön törlesztőjét is beszámítja, így a két részlet együtt könnyen túllépi a megengedett határt.
- Ne csak a kamatot nézze: a teljes hiteldíj mutató (THM) a díjakat is tartalmazza. A törlesztőt az MNB Hitelkalkulátorával saját számokkal is kiszámolhatja.
A végső döntést minden esetben a bank hozza meg a hitelbírálat után.
Ami még nem végleges, vagy a hivatalos oldalon nem szerepel
A wekerle.kormany.hu maga is jelzi, hogy a tájékoztatása nem teljes körű, és a hatályos jogszabály, illetve a bankok hirdetményei az irányadók. Ezek a pontok még nyitottak:
- A rendelet száma: a hivatalos tájékoztató oldal nem nevezi meg. Szakmai sajtóforrás szerint a program jogszabálya a 298/2026. (X. 27.) Korm. rendelet. A részleteit a következő frissítéskor ellenőrzöm.
- A 45 éves korhatár pontos napja: az oldal csak annyit ír: „18–45 év”. Hogy a 45. születésnap után még be lehet-e adni az igénylést, azt a rendelet dönti el.
- TB-jogviszony: a több éve fennálló jogviszony nem feltétel. Hogy az igényléskor kell-e valamilyen biztosítási jogviszony, az oldal nem írja.
- Új vagy használt lakás: hogy pontosan mikor számít egy lakás újnak, azt a rendelet és a bank határozza meg.
- Önerő és a leghosszabb futamidő: az oldal nem ír róluk.
- Építés az átmenetben: külön szabály most nem szerepel az oldalon.
- Kombinálás: hogy a Wekerle Plusz a CSOK Plusszal vagy a Babaváróval hogyan vehető fel együtt, az oldal nem írja.
Gyakori kérdések
Mennyi a Wekerle Plusz kamata?
Új lakás vásárlására vagy építésére fix 3%, használt lakás vásárlására fix 5%. A kamat a teljes futamidő alatt nem változik, a kamattámogatás legfeljebb 25 évig jár.
Kell hozzá gyerek vagy házasság?
Nem. Gyermek és házasság nem feltétel, és élettársak is igényelhetik közösen.
Van már egy kis lakásom. Igényelhetem így is?
Ez önmagában nem zárja ki, ha a lakás értéke 30 millió forint alatt van, vagy ha a tulajdonrésze 50%-nál kisebb volt. Közös igénylésnél az 50%-os korlátot a két igénylőre együtt, ugyanarra az ingatlanra vizsgálják.
Kiadhatom a lakást, ha Wekerle Plusszal vettem?
Nem. Öt évig életvitelszerűen a lakásban kell laknia, bérbe adni vagy másként hasznosítani nem szabad.
Kevés a jövedelmem. Mit tehetek?
A szülője vagy a testvére adóstárs lehet, és akkor a bank a közös jövedelemmel számol. Az adóstárs tulajdont nem szerezhet az ingatlanban.
Mi lesz a már megkötött Otthon Start-hitelemmel?
Semmi: a már megkötött Otthon Start-szerződések változatlanok maradnak.
Október 31. után írtam alá az adásvételit. Kaphatok még Otthon Startot?
Nem. Ebben az esetben a Wekerle Plusz vagy piaci lakáshitel jöhet szóba.
46 éves vagyok. Mit tehetek?
A Wekerle Plusz vásárlási hitel 45 év felett nem jár. Ha október 31-ig aláírta az adásvételit, november 15-ig még Otthon Startot igényelhet. Egyébként marad a piaci lakáshitel, 2027 februárjától pedig a felújítási hitel (Wekerle+ Családi Ház Program), amely életkortól függetlenül igényelhető. Ha a gyermeke vásárol lakást, adóstársként segíthet neki.
Mikor indul a Wekerle Program többi része?
A lakástakarék-támogatás 2027 januárjában, a Családi Ház Program 2027 februárjában, a Társasházi és Panel Program 2027 márciusában indul.
Ha hitelre van szüksége, keressen engem.
Ez a cikk általános tájékoztatás, nem hitelajánlat és nem pénzügyi tanács. A törlesztők saját számítások: annuitásos törlesztés, a teljes futamidőre fix kamat, díjak, biztosítás és THM nélkül. A 6,5% példakamat. A feltételek a frissítés napján érvényesek, és bankonként, illetve egyéni helyzettől függően eltérhetnek.
Forrás: wekerle.kormany.hu (Miniszterelnökség, 2026. november 3-i állapot); 227/2025. (VII. 31.) Korm. rendelet (Otthon Start); 32/2014. (IX. 10.) MNB rendelet (JTM, önerő). A számítás saját.
Felelősségkizáró nyilatkozat: A jelen blogbejegyzés kizárólag tájékoztató jellegű, és nem minősül egyedi pénzügyi, jogi, adózási vagy befektetési tanácsadásnak. A leírt információk a publikálás időpontjában elérhető nyilvános források alapján készültek, aktualitásukért és teljességükért felelősséget nem vállalok.