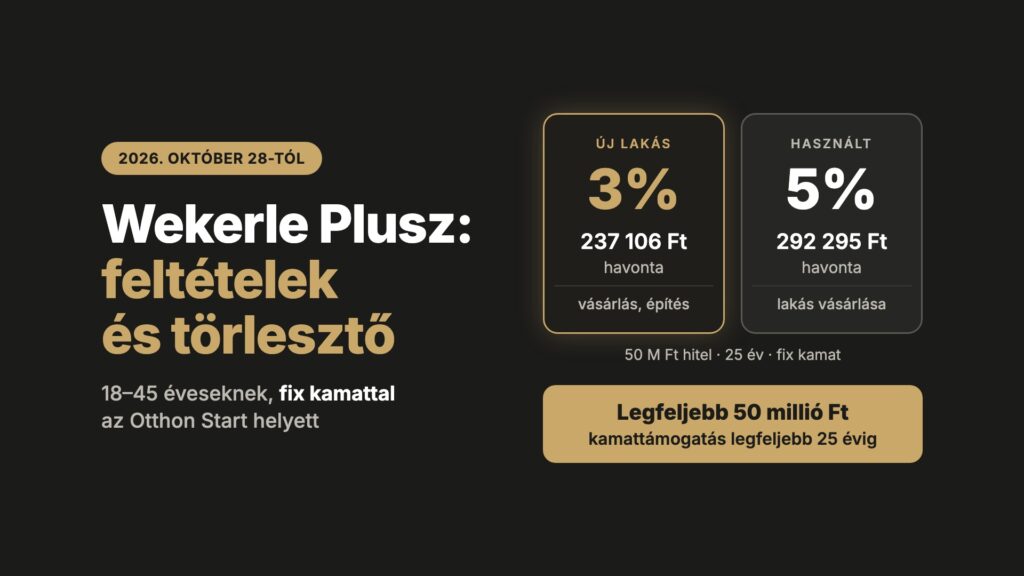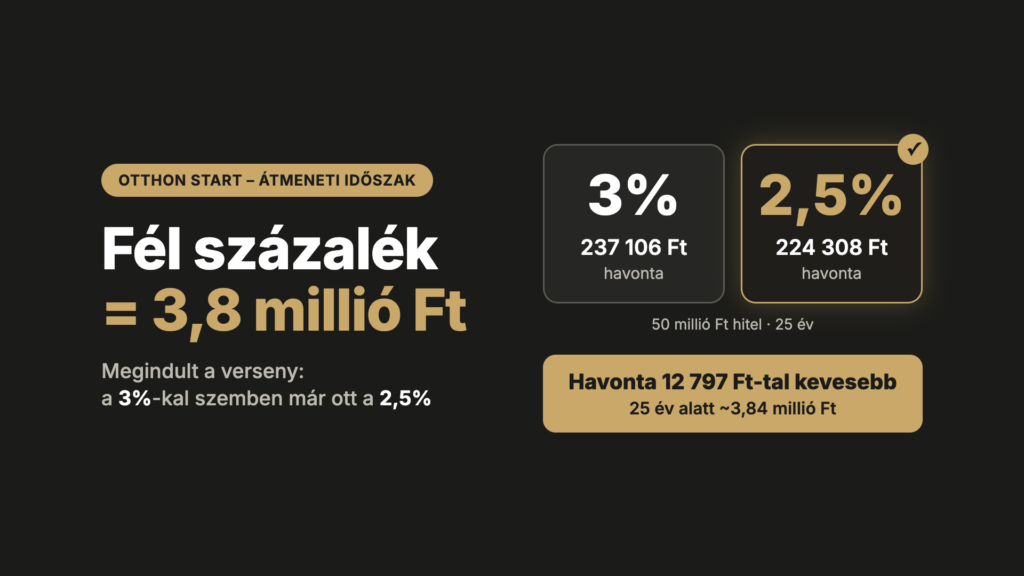
Október 28-tól a Wekerle Plusz adja a támogatott lakáshitelt: 18–45 éveseknek új lakásra fix 3%, használtra fix 5% a kamat. 45 év felett piaci hitel marad, nagyjából 6%-kal. Az Otthon Start 3%-a használt lakásra már csak annak jár, aki október 31-ig aláírta az adásvételit, és november 15-ig beadja az igénylést. Sokan ezért azt kérdezik:
Nem éri meg kivárni, hátha olcsóbbak lesznek a lakások?
Ebben a cikkben lépésről lépésre kiszámolom, mit jelent ez a havi törlesztőben. Nem a teljes visszafizetett összeget nézem, hanem azt, ami minden hónapban a családi kasszát terheli: a havi részletet.
Mivel számolok?
- A példában egy 62,5 millió forintos lakás szerepel, 12,5 millió forint önerővel (20%) és 50 millió forint hitellel.
- A törlesztés annuitásos, vagyis minden hónapban ugyanannyi, és a kamat a teljes futamidőre fix.
- A díjakat, a biztosítást és a THM-et nem számolom bele – a számítás azt mutatja meg, mit okoz a kamat és mit az ár.
- Az 5% és a 6% példakamat, nem konkrét banki ajánlat.
1. lépés: mit jelent 3% helyett 5–6%?
Ugyanaz az 50 millió forintos hitel, 25 évre:
| Kamat | Havi törlesztő | A 3%-hoz képest |
|---|---|---|
| 3% | 237 106 Ft | – |
| 5% | 292 295 Ft | +55 189 Ft / hó |
| 6% | 322 151 Ft | +85 045 Ft / hó |
Jól látszik, mennyire érzékeny a törlesztő a kamatra. Egy könnyen megjegyezhető mérce: 25 évre minden 1 millió forint hitel havi törlesztője
- 3%-on 4 742 Ft,
- 5%-on 5 846 Ft,
- 6%-on 6 443 Ft.
Ebből bármelyik hitelösszeg törlesztője gyorsan megbecsülhető: 50 millió forintnál 50 × 4 742 Ft, vagyis nagyjából 237 ezer forint 3%-on.
2. lépés: és ha 15%-kal olcsóbb lesz a lakás?
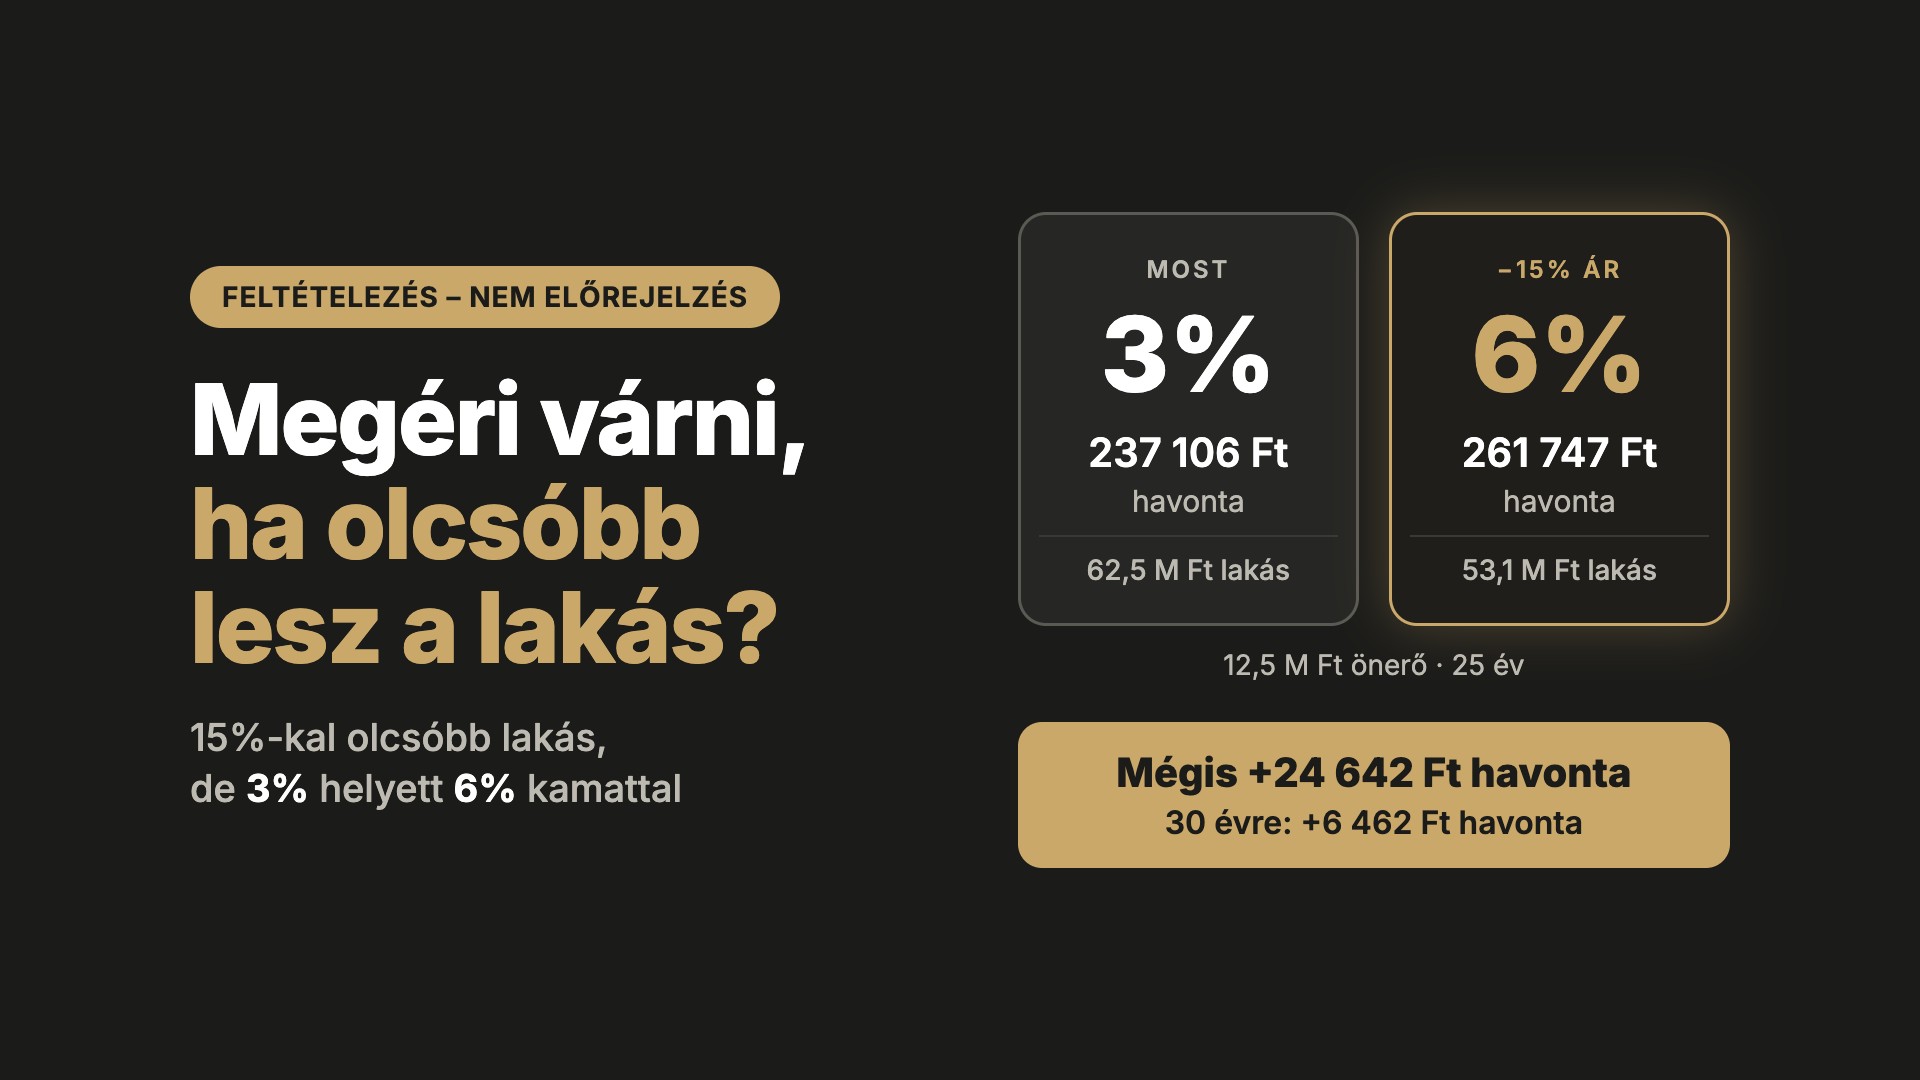
Most jön a feltételezés – nem előrejelzés, mert senki sem tudja biztosan, merre mennek az árak. Tegyük fel, hogy ugyanez a lakás 15%-kal olcsóbb lesz, a kamat viszont már 6%.
- Az ár: 62,5 millió − 15% = 53,1 millió Ft.
- Az önerő ugyanannyi marad: 12,5 millió Ft.
- Így kevesebb hitel kell: 53,1 − 12,5 = 40,6 millió Ft.
| A) Most | B) 15%-kal olcsóbb | |
|---|---|---|
| Lakás ára | 62,5 M Ft | 53,1 M Ft |
| Önerő | 12,5 M Ft | 12,5 M Ft |
| Hitel | 50 M Ft | 40,6 M Ft |
| Kamat | 3% | 6% |
| Futamidő | 25 év | 25 év |
| Havi törlesztő | 237 106 Ft | 261 747 Ft |
A lakás 9,4 millió forinttal olcsóbb, a havi törlesztő mégis 24 642 forinttal magasabb.
Hogy miért? Az 1 milliós mércével: 50 millió × 4 742 Ft nagyjából 237 ezer forint, 40,6 millió × 6 443 Ft viszont már nagyjából 262 ezer. Kevesebb millió kell, de minden egyes millió havonta közel 1 700 forinttal drágább – és ez többet nyom a latban, mint az árcsökkenés.
3. lépés: mi változik 30 éves futamidővel?
Az Otthon Start legfeljebb 25 évre vehető fel, piaci lakáshitelt viszont sok bank 30 évre is ad. Ha a B) változatban 25 helyett 30 évre vesszük fel a hitelt:
| A) Most | B) 15%-kal olcsóbb | |
|---|---|---|
| Hitel | 50 M Ft | 40,6 M Ft |
| Kamat | 3% | 6% |
| Futamidő | 25 év | 30 év |
| Havi törlesztő | 237 106 Ft | 243 567 Ft |
Öt évvel hosszabb futamidővel a havi teher csak 6 462 forinttal több, mint most 3%-on, 25 évre – vagyis szinte ugyanannyi. Fontos tudni: a hosszabb futamidő alatt összesen több kamatot fizet vissza. Ez a számítás most a havi terhet nézi.
Mennyivel kellene olcsóbbnak lennie a lakásnak?
Fordítsuk meg a kérdést: mekkora árcsökkenés kellene ahhoz, hogy a havi törlesztő ne legyen több, mint most 3%-on, 25 évre (237 106 Ft)? Ugyanazzal a 12,5 millió forintos önerővel, a 62,5 milliós lakásból kiindulva:
| Kamat | 25 évre | 30 évre |
|---|---|---|
| 6% | kb. 21% | kb. 17% |
| 5% | kb. 15% | kb. 9% |
Egy példa: aki 6%-os kamattal, 25 évre venné fel a hitelt, annak nagyjából 21%-kal olcsóbban kellene megkapnia ugyanazt a lakást, hogy a havi törlesztője ne nőjön – a példánkban 62,5 helyett kb. 49,3 millió forintért. 5%-os kamattal és 30 éves futamidővel viszont már kb. 9%-os árcsökkenés is elég lenne.
Mit érdemes ebből leszűrni?
- A kamat legalább annyit számít, mint az ár. 25 éves futamidőnél a 3 százalékpontos kamatkülönbséget egy 15%-os árcsökkenés sem ellensúlyozza.
- Aki kivár, két dologra fogad: hogy csökkennek az árak, és hogy közben elfogadható marad a kamat. Egyiket sem lehet előre tudni.
- A hosszabb futamidő sokat segít a havi terhen, de összességében drágábbá teszi a hitelt.
- Mindenkinek a saját számaival érdemes újraszámolni: lakásár, önerő, kamat, futamidő. Kis eltérés is mást hozhat ki.
A számítás egy percben, videón
Szemléltető számítás, nem hitelajánlat és nem pénzügyi tanács. Annuitásos törlesztés, a teljes futamidőre fix kamat; díjak, biztosítás és THM nélkül. Az 5% és a 6% példakamat, a 15%-os árcsökkenés feltételezés, nem előrejelzés. A konkrét feltételek bankonként és ügyfelenként eltérnek.
Forrás: 227/2025. (VII. 31.) Korm. rendelet (Otthon Start); 298/2026. (X. 27.) Korm. rendelet (átmeneti szabályok); wekerle.kormany.hu. A számítás saját.
Felelősségkizáró nyilatkozat: A jelen blogbejegyzés kizárólag tájékoztató jellegű, és nem minősül egyedi pénzügyi, jogi, adózási vagy befektetési tanácsadásnak. A leírt információk a publikálás időpontjában elérhető nyilvános források alapján készültek, aktualitásukért és teljességükért felelősséget nem vállalok.