Frissítve: 2026. november 3. A magyar lakáshitelpiac 2026 márciusában rekordot döntött: több mint 281 milliárd forint értékben kötöttek szerződést. Közben a lakáspiacon csökkent a kereslet, és bővült a kínálat. Ez a vevőknek kedvez: két helyen is spórolhatnak: az alkuban és a hitel költségein.
Csökkenő kereslet, erősebb alkupozíció
A lakásárak országosan 23,5%-kal emelkedtek egy év alatt, a vevők helyzete mégis javult. 2026 márciusában a lakáspiaci kereslet országosan 9%-kal, éves szinten 13,9%-kal esett vissza. A hirdetések száma nőtt, az eladási idők hosszabbodtak. Az OTP Ingatlanpont adatai szerint az átlagos alku országosan 5,9%-ra nőtt, ami egy 50 millió forintos lakásnál 2,5–3 millió forint árengedményt is jelenthet. A fővárosi és agglomerációs panellakásoknál kisebb az alku (1,5–2%), vidéken és a családi házaknál nagyobb.
Nagyobb hitelek – a kis kamatkülönbség is sokat számít
2026 márciusára az átlagos lakáshitel-összeg közel 28 millió forintra nőtt, az Otthon Start indulása előtti, 19 millió forint alatti szintről. Minél nagyobb a hitel és minél hosszabb a futamidő, annál többet számít a kamat. Egy 25 millió forintos, 20 éves hitelnél (saját számítás, egyenlő havi részletekkel):
- 0,2 százalékpont különbség (6,0% helyett 6,2%): kb. 2 900 Ft/hó, a futamidő alatt kb. 700 ezer forint.
- 0,5 százalékpont különbség (6,0% helyett 6,5%): kb. 7 300 Ft/hó, a futamidő alatt kb. 1,75 millió forint.
Az alkuban elért megtakarítás tehát könnyen elveszhet, ha a hitel drágább a kelleténél.
Mire figyeljen, amikor hitelajánlatokat vet össze?
- THM, nem csak a kamat: a teljes hiteldíj mutató (THM) a díjakat is tartalmazza, ezért jobban összevethető, mint a kamat önmagában.
- Kamatperiódus: mennyi ideig fix a kamat (például 5, 10 év vagy a futamidő végéig). A hosszabb fixálás kiszámíthatóbb, és a felvehető összeget is növelheti.
- Díjak: folyósítási díj, értékbecslés, közjegyző, számlavezetés.
- Előtörlesztés: mennyibe kerül, ha később egy részét vagy az egészet előbb fizeti vissza.
- Feltételhez kötött kedvezmények: a hirdetett kamat gyakran csak akkor jár, ha a jövedelmét a bankhoz utalja, vagy ott köt biztosítást. Nézze meg, mennyi a kamat a feltételek nélkül, és mi történik, ha egy feltétel később nem teljesül.
- Az egyéni ajánlat számít: a kamat a jövedelemtől és a hitelösszegtől is függhet, ezért a hirdetett példa és a saját ajánlata eltérhet.
Semleges, hivatalos összevetéshez az MNB Minősített Fogyasztóbarát Lakáshitel kalkulátora egymás mellett mutatja a bankok feltételeit. A törlesztőt az MNB Hitelkalkulátorával lehet kiszámolni.
Támogatott hitel: az Otthon Start helyett a Wekerle Plusz
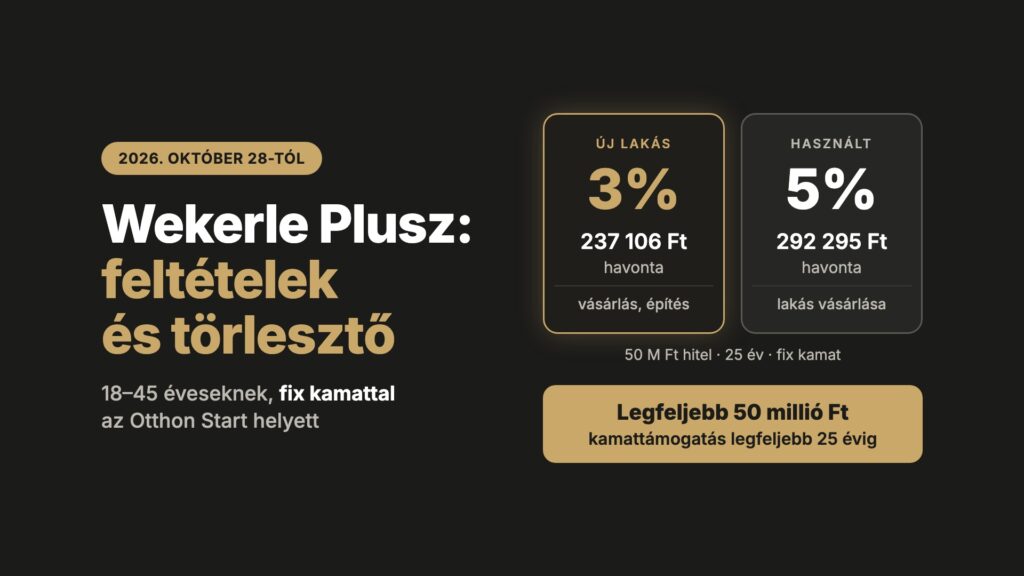
2026 márciusában a lakáshitelek 72%-a Otthon Start volt. Ez a program új adásvételire lezárult: csak az igényelheti még, aki 2026. október 31-ig aláírta az adásvételi szerződést, és november 15-ig beadja az igénylést. 2026. október 28-tól a Wekerle Plusz a támogatott hitel: 18–45 éveseknek, legfeljebb 50 millió forint, új lakásra fix 3%, használtra fix 5% kamattal. A részletek: Otthon Start: lezárult – kinek jár még, és mi jön helyette?
Mit jelent ez a vevőknek?
Aki most vásárol, annak érdemes alaposan felkészülnie. Az erősebb alkupozíció miatt a vételárból is többet lehet lealkudni, főleg vidéken és családi háznál, a hitelnél pedig már egy kis kamatkülönbség is százezreket, nagyobb hitelnél milliókat jelenthet a futamidő alatt. A végső hiteldöntést mindig a bank hozza meg a bírálat után.
Ha lakást vásárolna vagy eladna, keressen engem a Kapcsolat oldalon.
Forrás: bankmonitor.hu (2026. márciusi piaci adatok), wekerle.kormany.hu.
Ez a cikk általános tájékoztatás, nem pénzügyi tanácsadás és nem ajánlat. A feltételek a frissítés napján érvényesek, és bankonként, illetve egyéni helyzettől függően eltérhetnek. Döntés előtt kérjen egyedi tájékoztatást a bankjától.
Felelősségkizáró nyilatkozat: A jelen blogbejegyzés kizárólag tájékoztató jellegű, és nem minősül egyedi pénzügyi, jogi, adózási vagy befektetési tanácsadásnak. A leírt információk a publikálás időpontjában elérhető nyilvános források alapján készültek, aktualitásukért és teljességükért felelősséget nem vállalok.