Frissítve: 2026. november 3. Az építési költségek folyamatosan emelkednek, ezért építkezésnél a finanszírozás legalább olyan fontos, mint a tervezés. 2026. október 28-tól a Wekerle Plusz-hitel új lakás vásárlására és építésére fix 3%-os kamattal igényelhető. Ez a cikk összefoglalja, mire figyeljen, ha építkezni készül.
Egyre drágább az építkezés
2026 márciusában a lakáshitelek 80,7%-át még mindig használt lakás vásárlására vették fel. Új lakás vásárlására és építésre viszont több mint 30 milliárd forint értékben kötöttek szerződést, közel kétszer annyit, mint egy évvel korábban (16 milliárd forint). A KSH adatai szerint az építőipari termelői árak éves szinten 5–6%-kal emelkednek. A forrás szerint 2026-ban egy új ház építése négyzetméterenként 700 ezer és 1 millió forint közé eshet, így egy 130 négyzetméteres családi ház kulcsrakész befejezése 110–130 millió forintba is kerülhet.
Támogatott hitel építkezéshez: a Wekerle Plusz
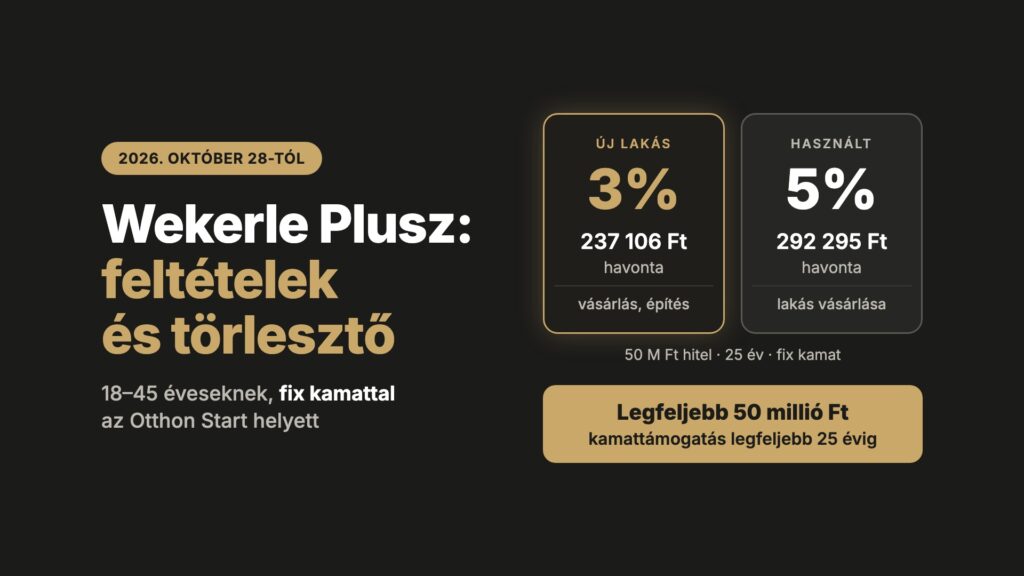
Az Otthon Start új ügyekre lezárult. Helyette 2026. október 28-tól a Wekerle Plusz a támogatott lakáshitel (hivatalos tájékoztató: wekerle.kormany.hu):
- Kamat: új lakás vásárlására és építésére fix 3%, használt lakásra fix 5%.
- Kinek: 18–45 éveseknek, gyermek és házasság nélkül is.
- Összeg: legfeljebb 50 millió forint, a kamattámogatás legfeljebb 25 évig jár.
- Értékhatár: a családi ház bekerülési költsége legfeljebb 150 millió forint, és legfeljebb 1,5 millió Ft/m² lehet.
- Bentlakás: 5 évig életvitelszerűen a házban kell lakni, bérbe adni nem szabad.
A CSOK Plusz a bejelentés szerint változatlanul megmarad. Hogy a két program hogyan kombinálható, azt igénylés előtt a bankkal érdemes egyeztetni.
Mennyit jelent a támogatott kamat?
Egy 50 millió forintos, 20 éves hitel havi törlesztője (saját számítás, egyenlő havi részletekkel, díjak nélkül):
- 3% kamattal (Wekerle Plusz, építés): kb. 277 300 Ft
- 6,5% kamattal (piaci lakáshitel, példa): kb. 372 800 Ft
A különbség havonta kb. 95 500 forint, 20 év alatt kb. 22,9 millió forint. A 3%-os hitel törlesztőjéhez egyedül igényelve legalább kb. 555 ezer forint nettó jövedelem kell, mert 800 ezer forint alatti jövedelemnél a havi törlesztő legfeljebb a nettó jövedelem 50%-a lehet. A bank ennél szigorúbban is bírálhat.
Hogyan folyósítják az építési hitelt?
Építésnél a bank a pénzt általában nem egyben adja ki, hanem az építkezés készültségi fokához igazodva, részletekben, és minden részlethez számlákat kér. Az Otthon Startnál például a következő részlet előtt a költségvetés adott szakaszára jutó összeg legalább 70%-áról kellett számlát bemutatni. Hogy a Wekerle Plusznál pontosan mi a szabály, azt igénylés előtt a bankkal érdemes egyeztetni. Mindenképpen érdemes előre tudni, mekkora összeget kell az első részletig saját pénzből előteremteni, és a kivitelezővel kötött szerződés fizetési ütemezését a bank folyósítási rendjéhez igazítani.
Mire figyeljen, mielőtt építkezni kezd?
- Kérjen előzetes hitelbírálatot: még a telek- vagy kivitelezési szerződés előtt tudja meg, mekkora hitelre számíthat. A felvehető összeget a jövedelemarányos törlesztőrészlet-mutató (JTM) határozza meg.
- Számoljon tartalékkal: az építési árak évente emelkednek, és ha a költség túllépi a hitelt, a különbséget önerőből kell fedezni.
- Hasonlítsa össze az ajánlatokat a teljes költség alapján: a THM mellett nézze a díjakat (folyósítási díj, értékbecslés, közjegyző), azt, hogy hány részletben és milyen feltételekkel folyósítanak, és milyen feltételhez kötött a kedvezmény.
- Piaci hitel kiegészítésként: ha a költség meghaladja a támogatott keretet, piaci hitelt is felvehet mellé. Piaci lakáshiteleknél az MNB Minősített Fogyasztóbarát Lakáshitel kalkulátora egymás mellett mutatja a bankok feltételeit, a törlesztőt pedig az MNB Hitelkalkulátorával lehet kiszámolni.
A végső döntést minden esetben a bank hozza meg a hitelbírálat után.
Ha hitelre van szüksége, keressen engem a Kapcsolat oldalon.
Források: bankmonitor.hu (2026. márciusi piaci adatok), wekerle.kormany.hu, 227/2025. (VII. 31.) Korm. rendelet.
Ez a cikk általános tájékoztatás, nem pénzügyi tanácsadás és nem ajánlat. A feltételek a frissítés napján érvényesek, és bankonként, illetve egyéni helyzettől függően eltérhetnek. Döntés előtt kérjen egyedi tájékoztatást a bankjától.
Felelősségkizáró nyilatkozat: A jelen blogbejegyzés kizárólag tájékoztató jellegű, és nem minősül egyedi pénzügyi, jogi, adózási vagy befektetési tanácsadásnak. A leírt információk a publikálás időpontjában elérhető nyilvános források alapján készültek, aktualitásukért és teljességükért felelősséget nem vállalok.